
为深化产教融合、推进“保险+人工智能”交叉人才培养,2026年11月6日,保险学院党总支副书记、院长徐爱荣、精算系教师杨宁宁、保险系教师杨攀续一行赴人保财险上海分公司走访调研,围绕具身智能机器人及人工智能产品的可保性问题座谈交流。人保财险上海分公司市场企划部/精算部总经理马堃、特险业务部副总经理徐敏珉、机构业务部副总经理张琤铖、机构业务部主管林胤赜参加座谈。
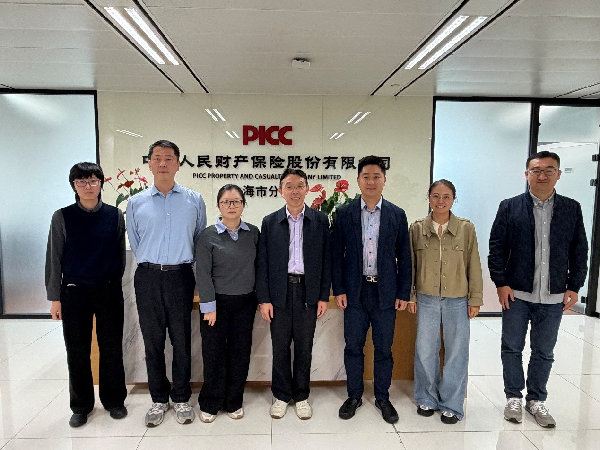
座谈中,杨宁宁作题为“智能风险的可保性研究——基于具身智能商业化实践的分析”的专题报告。报告提出,智能风险已经进入保险组合,却未能充分识别和定价,因此研究重心从产品设计推进到四类可保性信息条件。可保性本质上是一条从事故记录、损失归因到定价落地的信息生产链。当前具身智能真实风险转移已发生、成熟定价尚未形成,需通过建立动态风险身份、统一风险暴露单位,结构化事故证据及识别共性依赖,从而依托真实暴露与理赔数据形成可校验的风险费率体系,从而动态化增强智能风险的可保性。
徐敏珉认为,讨论智能风险的可保性需先区分人工智能与具身智能。机器人则应按场景分层,工业机器人已有二十余年承保历史,本质是机器设备;消费电子类产品与无人机在材料、传感器、电机等环节高度相似;具身智能可适配约多数具体场景。
张琤铖结合产品线实践介绍,新兴产业不能不管,也要讲求业务性价比,通行做法是在传统财产险、责任险条款上“打补丁”,以行业首单打开局面。先行先试成本总体可控,个别理赔案例反具示范效应;承保端以投保问卷明确服务边界,随风险变化补充告知或批改保单。新兴领域尚不符合大数法则,底层仍是财产险与责任险,座谈还就算力保单等新形态的承保可行性作了交流。
徐爱荣院长表示,可保性这样的理论命题,只有走进企业、面对真实机器与应用场景才能被真正理解;学院将加强与工业企业的联系,把智能风险、科技保险前沿问题转化为教学案例。
此次调研是保险学院主动对接行业需求、深化产教融合的又一次实践,为优化人才培养方案、推进相关课程建设、拓展实践教学资源提供了重要参考。
杨攀续 杨宁宁